Rahoitusrakenne Q3 2026
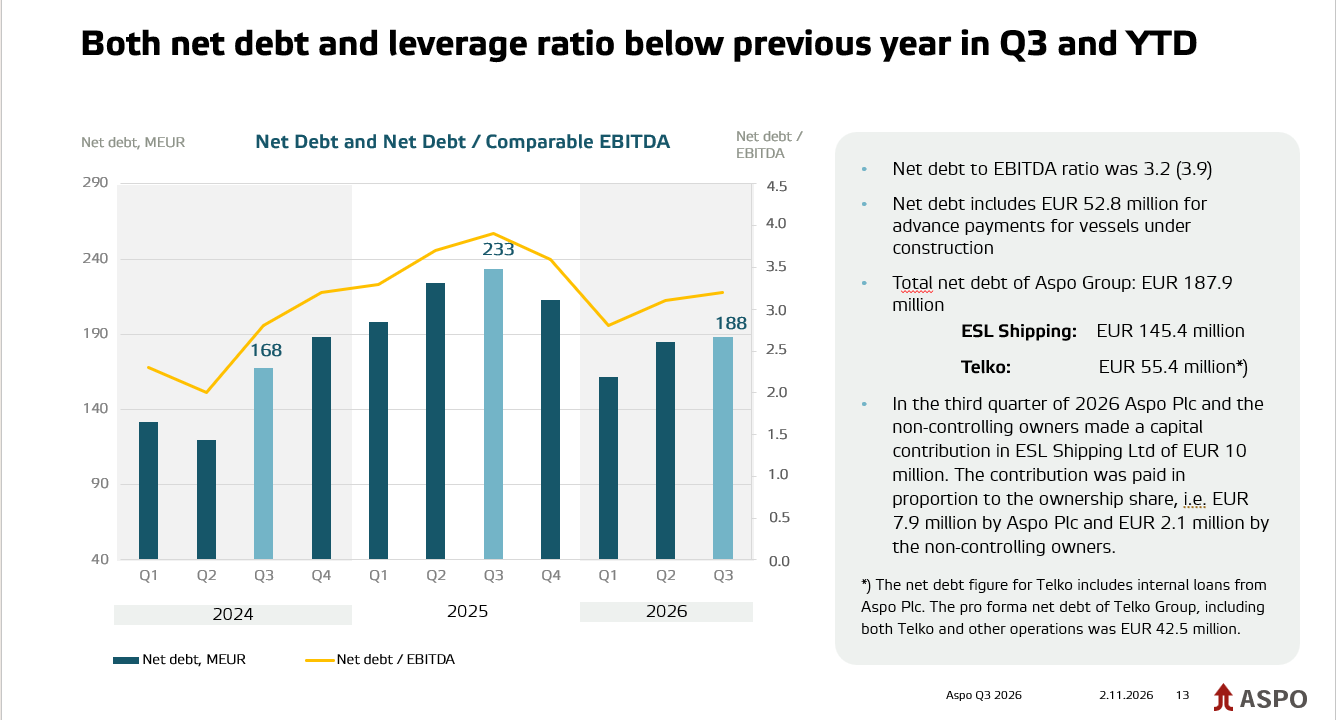
Korollinen nettovelka oli 187,9 miljoonaa euroa (12/2025: 212,8), ja nettovelan suhde vertailukelpoiseen EBITDAan, 12 kk liukuva, oli 3,2 (3,9). Nettovelka sisältää 52,8 miljoonaa euroa rakenteilla olevien alusten ennakkomaksujen rahoitukseen. Konsernin omavaraisuusaste katsauskauden lopussa oli 40,1 % (12/2025: 31,9). Korollisen nettovelan lasku johtui pääasiassa Leipurin myynnistä. Leipurin myynnistä saatu nettorahavirta oli 58,1 miljoonaa euroa, ja vuokrasopimusvelkojen vähennys oli 4,9 miljoonaa euroa. Kaupan yritysarvo oli 63 miljoonaa euroa. Myös omavaraisuusaste nousi Leipurin myynnin myötä.
Tammi–syyskuun nettorahoitustuotot olivat 0,7 miljoonaa euroa (-4,8). Nettomäärä oli positiivinen, koska aikaisempien vuosien yritysostoon liittyvä lisäkauppahinta toteutui arvioitua alhaisemmalla arvolla ja muodosti 6,5 miljoonan euron (3,2) rahoitustuoton vuoden 2026 toisella neljänneksellä. Korollisten velkojen keskikorko leasingvelkoja lukuun ottamatta oli 4,4 % syyskuussa 2026 (4,1 % syyskuussa 2025).
Konsernin rahavarat olivat katsauskauden päättyessä 26,2 miljoonaa euroa (12/2025: 44,0 miljoonaa euroa, mukaan lukien myytävänä olevaksi luokitellun lopetetun toiminnon rahavarat). Sitovat valmiusluottolimiitit, yhteensä 45 miljoonaa euroa (40), olivat vertailukauden tapaan kokonaisuudessaan käyttämättömiä. Valmiusluottolimiitit erääntyvät vuosina 2027–2031. Aspon 80 miljoonan euron yritystodistusohjelma oli myös kokonaan käyttämättä.
Vuoden 2026 kolmannella neljänneksellä Aspo Oyj ja määräysvallattomat omistajat tekivät 10 miljoonan euron pääomasijoituksen ESL Shipping Oy:hyn. Sijoitus maksettiin omistusosuuksien suhteessa, eli Aspo Oyj maksoi 7,9 miljoonaa euroa ja määräysvallattomat omistajat 2,1 miljoonaa euroa. Tämä paransi Aspon omaa pääomaa 2,1 miljoonalla eurolla. Määräysvallattomien omistajien tekemä maksu esitetään rahoituksen rahavirrassa.
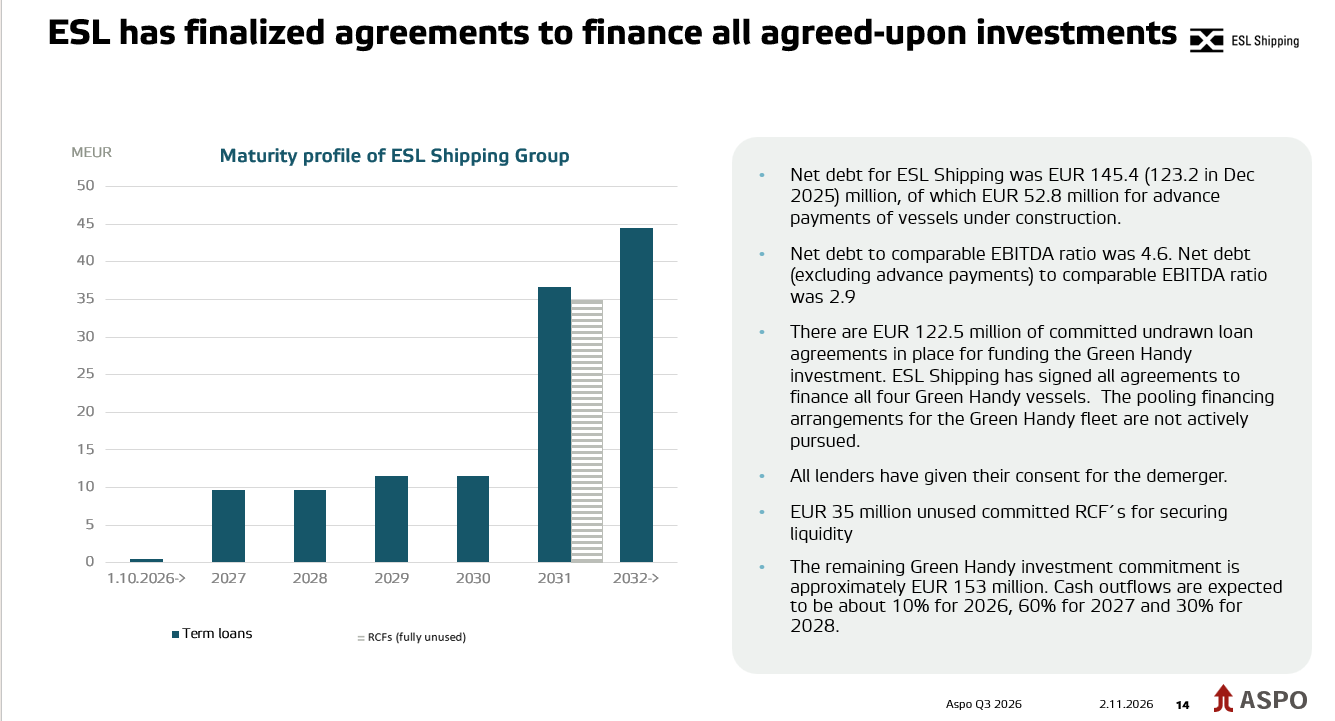
Kolmannen vuosineljänneksen aikana ESL Shipping Oy solmi Danske Bankin kanssa 30 miljoonan euron määräaikaisen lainasopimuksen sekä sopi 15 miljoonan euron valmiusluottolimiitistä. Näin ollen ESL Shipping on allekirjoittanut kaikki sopimukset uuden sukupolven alusinvestointien rahoittamiseksi sitovin rahoitusjärjestelyin ja luottolupauksin. Green Handy -alusten pooling-rahoitusjärjestelyjä ei tällä hetkellä viedä aktiivisesti eteenpäin.
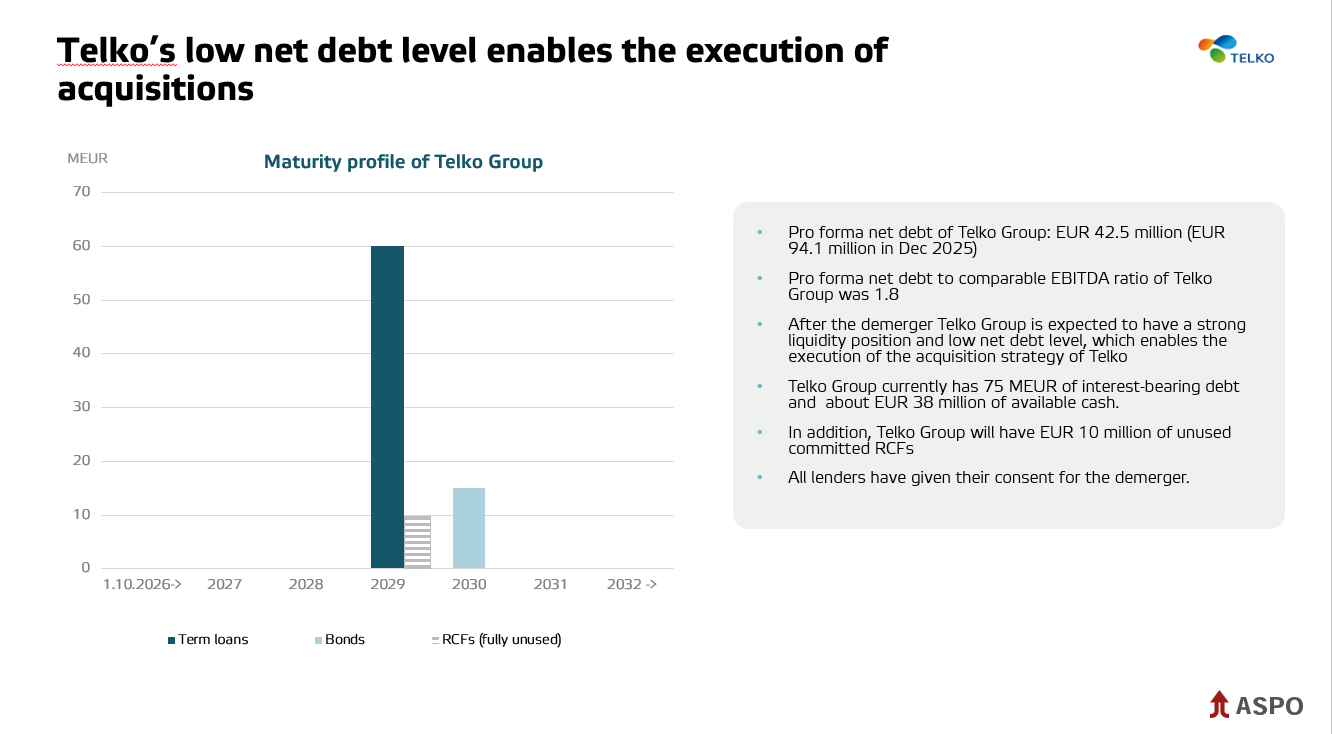
Mahdollisessa jakautumisessa kaikki Aspo Oyj:n lainat jatkuisivat Telko Groupin lainoina ja kaikki ESL Shipping Oy:n ja sen tytäryhtiöiden lainat ESL Shipping Groupin lainoina. Kaikki luotonantajat ovat antaneet suostumuksensa jakautumiselle.
Pro forma -taseen (30.9.2026) mukaan Telko Groupin nettovelka olisi 42,5 miljoonaa euroa ja ESL Shipping Groupin 145,4 miljoonaa euroa.